Wintergarten Versicherung 2026: Was Sie wirklich brauchen
Ein Wintergarten muss der Wohngebäudeversicherung gemeldet werden – sonst drohen Unterversicherung und Leistungskürzung im Schadenfall. Dieser Ratgeber erklärt, welche Versicherungen wirklich greifen, was Glasbruch und Elementarschäden kosten und welche Meldefehler Sie vermeiden sollten.
Ein Wintergarten kostet 15.000 bis 60.000 Euro – und neben Statik und Baugenehmigung gerät ein Punkt leicht aus dem Blick: die Versicherung. Wer den Anbau nicht meldet, riskiert nach einem Sturm- oder Hagelschaden, dass die Versicherungssumme zu niedrig ist und der Versicherer die Leistung kürzt. Dieser Ratgeber erklärt, welche Versicherungen Sie für Ihren Wintergarten wirklich brauchen, was sie kosten und wie Sie die häufigsten Meldefehler vermeiden.
Warum ein Wintergarten überhaupt der Versicherung gemeldet werden muss
Die kurze Antwort: Weil ein Wintergarten den Wert Ihres Gebäudes erhöht – und Ihre Wohngebäudeversicherung genau diesen Wert absichert. Sobald sich der Gebäudewert durch bauliche Maßnahmen wesentlich verändert, entsteht eine Meldepflicht gegenüber dem Versicherer. Das gilt für Anbauten, Aufstockungen, Dachausbauten und eben auch für Wintergärten, wie die Verbraucherzentrale in ihren Ratgebern zur Wohngebäudeversicherung ausdrücklich als typischen wertsteigernden Fall nennt.
Zwei Annahmen liegen nahe, stimmen aber nicht: dass ein Wintergarten "nur ein Anbau" und damit versicherungstechnisch irrelevant sei – oder dass die bestehende Police automatisch mitwächst. Ihre Versicherungssumme basiert auf dem Wert Ihres Hauses zum Zeitpunkt des Vertragsabschlusses – ein nachträglich gebauter Wintergarten taucht dort schlicht nicht auf, bis Sie ihn melden.
Was passiert, wenn Sie den Wintergarten nicht melden?
Das zentrale Risiko heißt Unterversicherung. Die Verbraucherzentrale erklärt das Prinzip anhand eines einfachen Rechenbeispiels: Ist Ihr Haus tatsächlich 1.000.000 € wert, aber bei der Versicherung nur mit 500.000 € Versicherungssumme eingetragen, zahlt der Versicherer im Schadenfall nur die Hälfte – bei einem Brandschaden von 100.000 € wären das gerade einmal 50.000 €. Das Prinzip nennt sich anteilige Kürzung und gilt unabhängig davon, ob der Schaden den Wintergarten selbst betrifft oder einen anderen Gebäudeteil.
Es gibt eine wichtige Ausnahme, die leicht übersehen wird: Erhöht sich der Gebäudewert durch eine wertsteigernde Baumaßnahme innerhalb der laufenden Versicherungsperiode, besteht bis zum Ende dieser Periode automatisch Versicherungsschutz – auch ohne sofortige Meldung. Spätestens zur nächsten Hauptfälligkeit (meist der Jahreswechsel des Vertrags) muss die Anpassung aber erfolgt sein. Verpasst man diesen Termin, entfällt der sogenannte Unterversicherungsverzicht, und genau dann kann es teuer werden.
Du weißt jetzt, worauf es ankommt. Ein Angebot auf deine Maße zeigt, was es kostet.
Angebote vergleichen →Wohngebäudeversicherung: Was ist beim Wintergarten wirklich mitversichert?
Die Grunddeckung einer Wohngebäudeversicherung schützt gegen drei Hauptgefahren: Feuer (Brand, Blitzschlag, Explosion), Leitungswasser (Rohrbruch, Frostschäden an Installationen) und Sturm/Hagel. Für den Sturmfall gilt eine feste Grenze: Versicherer erkennen einen Sturm erst ab Windstärke 8 an, das entspricht einer Windgeschwindigkeit von etwa 62 km/h aufwärts. Hagel ist davon unabhängig versichert – hier zählt nicht die Windstärke, sondern der Hagelschlag selbst als Ereignis.
Was viele überrascht: Glasbruch am Wintergarten ist in der Wohngebäudeversicherung meist NICHT automatisch enthalten. Fällt eine Dachscheibe durch thermische Spannung, einen Astwurf oder unsachgemäße Montage aus, ohne dass ein klassisches Sturm- oder Hagelereignis vorliegt, zahlt die Standard-Wohngebäudeversicherung häufig nicht. Dafür braucht es den separaten Baustein Glasversicherung – dazu gleich mehr.
| Schadenursache | Wohngebäudeversicherung (Basis) | Zusatzbaustein nötig? | Praxis-Hinweis |
|---|---|---|---|
| Sturm ab Windstärke 8 | Ja, mitversichert | Nein | Windstärke im Schadenprotokoll dokumentieren lassen (DWD-Daten) |
| Hagelschlag auf Glasdach | Ja, mitversichert | Nein | Fotos direkt nach dem Ereignis, Splitter nicht vorschnell entsorgen |
| Leitungswasser / Frost an Heizung | Ja, mitversichert | Nein | Betrifft beheizte Wohnwintergärten mit Fußbodenheizung |
| Glasbruch ohne Sturm/Hagel | Meist NICHT enthalten | Ja – Glasversicherung | Typisch bei großflächig verglasten Wintergärten |
| Starkregen / Rückstau / Überschwemmung | Meist NICHT enthalten | Ja – Elementarschadenbaustein | Bei Wintergärten mit Bodenanschluss besonders relevant |
Aus der Idee wird ein Preis, sobald ein Fachbetrieb deine Maße kennt
Bis zu 3 geprüfte Fachbetriebe aus deiner Region planen deinen Wintergarten und nennen dir einen Preis. Kostenlos und unverbindlich.
Angebote vergleichen →Vermittelt über unseren Partner AroundHome
Glasversicherung: Lohnt sie sich für Ihren Wintergarten?
Ein Wintergarten besteht zu einem Großteil aus Glasflächen – Dach, Seitenwände, oft auch Schiebetüren. Genau das macht die Glasversicherung zu einem der sinnvollsten Zusatzbausteine überhaupt. Sie deckt Glasbruch unabhängig von der Ursache ab: Ein Ast, der bei leichtem Wind aufs Dach fällt, ein Werkzeug, das beim Fensterputzen abrutscht, oder ein Spannungsriss durch Temperaturschwankungen – all das fällt normalerweise NICHT unter Sturm oder Hagel und wäre ohne Glasversicherung ein Fall für die eigene Tasche.
Die Kosten sind überschaubar: Je nach Wohnfläche, Glasumfang und Anbieter liegen die Jahresbeiträge für eine Glasversicherung meist zwischen 20 und 80 € pro Jahr. Bei einem durchschnittlichen Einfamilienhaus mit Wintergarten bewegen sich viele Angebote deutlich unter 65 € jährlich. Lassen Sie sich vor Abschluss schriftlich bestätigen, dass die Verglasung des Wintergartens – Dach- und Seitenflächen – ausdrücklich eingeschlossen ist und wie sich der Beitrag berechnet.
Elementarschäden: Die Lücke, die beim Wintergarten besonders wehtut

Starkregen, Rückstau aus der Kanalisation, Überschwemmung durch Flüsse oder Erdrutsch – das sind sogenannte Elementarschäden, und sie sind in den meisten Basis-Wohngebäudeversicherungen NICHT automatisch enthalten. Das ist bei einem Wintergarten aus zwei Gründen besonders relevant: Erstens liegt die Bodenplatte häufig ebenerdig oder nur wenig erhöht, was das Risiko für eindringendes Wasser bei Starkregen erhöht. Zweitens ist der Innenausbau – Fußbodenheizung, hochwertige Böden, oft auch Möbel – im Schadenfall besonders teuer zu ersetzen.
Versicherungsratgeber weisen angesichts des Klimawandels auf die zunehmende Relevanz von Elementarschadenschutz hin, weil Starkregenereignisse häufiger werden. Fragen Sie den Elementarschadenbaustein deshalb aktiv bei Ihrem Versicherer nach, wenn Sie einen Wintergarten planen oder bereits gebaut haben – er muss meist ausdrücklich eingeschlossen werden.
Hausratversicherung: Warum auch die angepasst werden muss
Die Wohngebäudeversicherung schützt das Gebäude selbst – also Wände, Dach, fest verbaute Bestandteile. Alles, was sich BEWEGLICH im Wintergarten befindet, gehört dagegen in die Hausratversicherung: Loungemöbel, Teppiche, Elektronik, Pflanzenkübel mit Wert, bei manchen Wohnwintergärten auch fest installierte, aber nachrüstbare Technik wie Beschattungssteuerungen. Wird ein unbeheizter Kaltwintergarten hauptsächlich als Abstellraum oder Gartenmöbel-Lager genutzt, ist der Anpassungsbedarf meist gering. Bei einem hochwertig möblierten Wohnwintergarten mit Sitzgruppe, Fernseher und Teppichboden sieht das anders aus – hier kann sich der Hausratwert um mehrere Tausend Euro erhöhen, ohne dass die Police das automatisch berücksichtigt.
Der Wert der Wintergarten-Möblierung wird leicht unterschätzt: Eine hochwertige Loungegruppe mit Outdoor-tauglichem Bezug, ein größerer Flachbildfernseher, eine elektrische Markisensteuerung – das summiert sich schnell auf mehrere Tausend Euro. Im Schadenfall (etwa nach einem Wassereinbruch) zahlt die Hausratversicherung nur bis zur vereinbarten Versicherungssumme, und auch hier droht bei fehlender Anpassung eine anteilige Kürzung.
Schritt 1: Listen Sie alle beweglichen Gegenstände im Wintergarten auf (Möbel, Elektronik, hochwertige Pflanzen, Deko).
Schritt 2: Schätzen Sie den Neuwert dieser Gegenstände realistisch – nicht den Anschaffungspreis von vor Jahren, sondern was eine Neuanschaffung heute kosten würde.
Schritt 3: Vergleichen Sie diesen Betrag mit der bestehenden Versicherungssumme Ihrer Hausratpolice (steht im Versicherungsschein).
Schritt 4: Liegt der Wert Ihres Hausrats inklusive Wintergarten-Möblierung über der eingetragenen Summe, kontaktieren Sie Ihren Versicherer für eine Anpassung.
Während der Bauphase: Welche Versicherung brauchen Sie schon vor der Fertigstellung?
Ein Risiko, das leicht übersehen wird: Schon während der Bauphase eines Wintergartens können Schäden entstehen – ein Handwerker stürzt, ein Nachbargrundstück wird durch herabfallendes Material beschädigt, ein Lieferfahrzeug beschädigt die Einfahrt. Hier greift die Bauherrenhaftpflichtversicherung, die Personen-, Sach- und Vermögensschäden Dritter abdeckt, die im Zusammenhang mit der Baustelle entstehen.
Die gute Nachricht für Wintergarten-Bauherren: Bei kleineren Bauvorhaben wie einem Wintergarten sind diese Risiken häufig bereits über die bestehende private Haftpflichtversicherung mitversichert. Eine separate Bauherrenhaftpflicht wird eher bei größeren Vorhaben (Neubau, große Anbauten mit umfangreichem Baustellenbetrieb) empfohlen. Prüfen Sie das aber konkret mit Ihrem Versicherer – "kleineres Bauvorhaben" ist kein fest definierter Begriff, sondern hängt von der Schadenssumme im Vertrag ab. Werden Helfer (Familie, Freunde) beim Eigenbau eingesetzt, kommt zusätzlich eine Bauhelferversicherung ins Spiel, die Personen- und Sachschäden bei unentgeltlicher Mithilfe absichert.
Der richtige Zeitpunkt: Wann genau müssen Sie die Versicherung informieren?
Der ideale Zeitpunkt ist direkt nach der Bauabnahme – nicht erst, wenn die nächste Beitragsrechnung ins Haus flattert. Sinnvoll ist ein fester Ablauf: Sobald der Wintergarten fertiggestellt und abgenommen ist, ein kurzer Anruf oder eine E-Mail an den bestehenden Gebäudeversicherer mit den Eckdaten (Fläche, beheizt/unbeheizt, ungefährer Wert laut Schlussrechnung). Oft genügt eine Anpassung der bestehenden Police statt eines komplett neuen Vertrags.
Wichtig zu wissen: Wenn sich der Gebäudewert innerhalb der laufenden Versicherungsperiode durch den Wintergartenbau erhöht, besteht in der Regel bis zum Ende dieser Periode automatisch Versicherungsschutz in Höhe des neuen Werts – auch ohne dass Sie sofort gemeldet haben. Das ist der sogenannte Unterversicherungsverzicht für die Übergangszeit. Er läuft aber spätestens zur nächsten Hauptfälligkeit des Vertrags aus. Verpassen Sie diesen Termin, ist der Schutz weg, und im Schadenfall drohen die eingangs beschriebenen Kürzungen.
Was kostet die Anpassung der Wohngebäudeversicherung durch einen Wintergarten?
Wie stark der Beitrag durch einen gemeldeten Wintergarten steigt, hängt vom Gebäudewert, der Wohnfläche des Wintergartens (bei beheizten Wohnwintergärten zählt die zusätzliche Wohnfläche mit) und dem gewählten Tarif ab. Viele Verträge sind ohnehin an eine gleitende Neuwertversicherung gekoppelt: Die Beiträge werden automatisch an die allgemeine Baupreisentwicklung und die Schadenzahlungen des Vorjahres angepasst – ein Wintergarten verändert diese Anpassungslogik nicht grundsätzlich, sondern erhöht lediglich die Ausgangsbasis (den versicherten Gebäudewert).
Eine belastbare Pauschalzahl für die Beitragserhöhung gibt es nicht – lassen Sie sich die neue Prämie vom Versicherer vorab ausrechnen. Zur Einordnung: Die Mehrprämie fällt jährlich an, eine Kürzung wegen Unterversicherung trifft dagegen jeden Schaden am gesamten Gebäude. Im konstruierten Rechenbeispiel oben fehlen nach einem einzigen Sturmschaden bereits 3.000 €.
Kaltwintergarten vs. Wohnwintergarten: Unterscheidet sich der Versicherungsbedarf?

Ja, deutlich. Ein unbeheizter Kaltwintergarten wird versicherungstechnisch meist wie ein einfacher Anbau ohne zusätzliche Wohnfläche behandelt – er erhöht den Gebäudewert, aber in geringerem Umfang als ein beheizter Wohnwintergarten mit vollwertiger Wohnraumqualität. Bei einem Wohnwintergarten mit Fußbodenheizung, hochwertiger Isolierverglasung und ganzjähriger Nutzung als Wohnraum steigt sowohl der Gebäudewert als auch potenziell die Wohnflächenangabe im Versicherungsvertrag – was wiederum die Basis für die Prämienberechnung verändert. Bauherren, die einen Vollwert-Wohnwintergarten planen, sollten die Gebäudewertsteigerung schon bei der Herstellerwahl mitdenken – etwa auf unserer Herstellerseite zu Martin Wintergärten, wo genau dieser Wohnraumcharakter im Fokus steht.
Für die Leitungswasser-Deckung ist der Unterschied besonders praxisrelevant: Nur ein beheizter Wintergarten mit Heizungsanschluss oder Fußbodenheizung kann überhaupt einen Leitungswasserschaden im eigentlichen Sinne erleiden (Frostschäden an Rohren, Heizungsdefekte). Ein reiner Kaltwintergarten ohne jede Wasser- oder Heizungsinstallation hat dieses Risiko naturgemäß nicht – dafür ist bei ihm das Frostrisiko für eventuell vorhandene Pflanzen oder empfindliche Möbel höher, was aber kein Versicherungsthema, sondern reine Nutzungsfrage ist.
| Kriterium | Kaltwintergarten | Wohnwintergarten |
|---|---|---|
| Erhöhung Gebäudewert | Gering bis moderat | Deutlich (zählt oft als Wohnfläche) |
| Leitungswasser-Risiko | Meist nicht relevant | Relevant bei Heizung/Wasseranschluss |
| Hausrat-Anpassungsbedarf | Gering (meist Gartenmöbel) | Hoch (Wohnmöbel, Elektronik) |
| Glasversicherung sinnvoll? | Ja | Ja |
| Elementarschutz empfehlenswert? | Ja, besonders bei Bodennähe | Ja, besonders bei hochwertigem Innenausbau |
Terrassenüberdachung: Braucht die auch eine eigene Meldung?
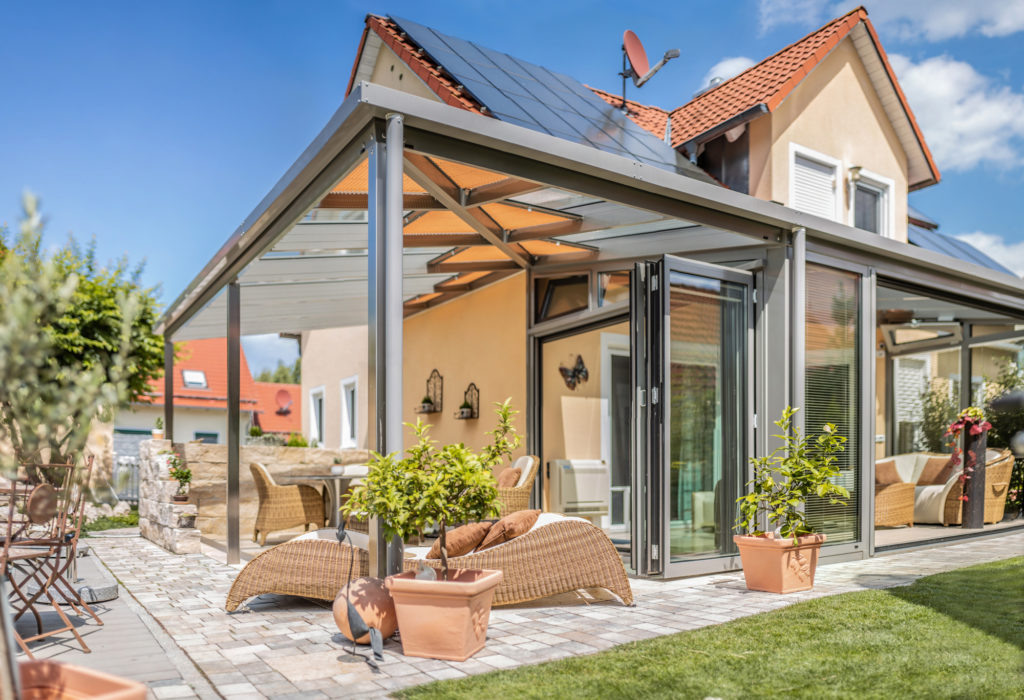
Ja – auch eine Terrassenüberdachung ist eine wertsteigernde bauliche Maßnahme und unterliegt derselben Meldepflicht wie ein klassischer Wintergarten, auch wenn sie meist seitlich offen und nicht vollständig verglast ist. Der Unterschied zum Wintergarten liegt vor allem im Umfang der Werterhöhung: Eine reine Dachkonstruktion ohne Seitenverglasung erhöht den Gebäudewert in der Regel weniger stark als ein vollständig umschlossener Wintergarten. Trotzdem gilt auch hier: Melden Sie die Maßnahme, insbesondere wenn feste Bauteile (Pfosten, Dachkonstruktion, eventuell Glas- oder Polycarbonat-Eindeckung) fest mit dem Gebäude verbunden sind.
Bei Terrassenüberdachungen wird die Meldung leicht vergessen, weil die Konstruktion optisch weniger wie ein Gebäudeteil wirkt als ein "richtiger" Wintergarten. Versicherungstechnisch macht das aber keinen Unterschied: Sobald etwas fest mit dem Haus verbunden ist und dessen Wert erhöht, gehört es in die Versicherungsakte.
Checkliste: In dieser Reihenfolge sichern Sie Ihren Wintergarten richtig ab
✅ Deine Checkliste für: Checkliste: In dieser Reihenfolge sichern Sie Ihren Wintergarten richtig ab
5 typische Fehler bei der Wintergarten-Versicherung
Wer diese fünf Fehlerquellen kennt, vermeidet die teuersten Überraschungen:
Der folgenreichste Fehler: Der Wintergarten wird gebaut, genutzt – und die Versicherung erfährt erst im Schadenfall davon. Konsequenz: Unterversicherung und anteilige Kürzung.
Glasbruch wird für automatisch mitversichert gehalten:Viele gehen davon aus, ein großflächig verglaster Wintergarten sei über die normale Wohngebäudeversicherung ausreichend geschützt. Ohne Glasversicherung zahlt die Police bei reinem Glasbruch (ohne Sturm/Hagel) oft nicht.
Elementarschutz wird als unnötiger Luxus abgelehnt:Gerade bei bodennahen Wintergärten ist das Starkregen-Risiko real. Der Zusatzbaustein kostet vergleichsweise wenig, wird aber mitunter aus Kostengründen weggelassen.
Hausrat-Anpassung wird übersehen:Der Gebäudeteil wird gemeldet, die neue Möblierung im Innenraum aber nicht. Bei einem Wasserschaden zeigt sich dann die Lücke in der Hausratdeckung.
Meldung erfolgt zu spät (nach Ablauf der Hauptfälligkeit):Der Übergangsschutz während der laufenden Periode wird verpasst, weil die Meldung erst Monate später erfolgt. Danach besteht keine automatische Absicherung mehr für die Werterhöhung.
Häufige Fragen zur Wintergarten-Versicherung
Muss ich einen Wintergarten wirklich der Versicherung melden?
Ja. Ein Wintergarten erhöht den Wert Ihres Gebäudes, und Ihre Wohngebäudeversicherung sichert genau diesen Wert ab. Ohne Meldung droht im Schadenfall eine anteilige Leistungskürzung wegen Unterversicherung. Die Meldung ist unkompliziert und kostet meist nur einen Anruf oder eine kurze E-Mail an Ihren bestehenden Versicherer.
Was passiert, wenn ich die Meldung vergesse und ein Schaden eintritt?
Der Versicherer kann die Leistung anteilig kürzen, wenn eine Unterversicherung vorliegt – das bedeutet, Sie erhalten im Verhältnis der tatsächlichen zur gemeldeten Versicherungssumme nur einen Teil des Schadens erstattet. In manchen Fällen wird zusätzlich eine Obliegenheitsverletzung geprüft, was die Regulierung weiter erschwert.
Ist Glasbruch am Wintergarten automatisch mitversichert?
Nicht automatisch. Die Standard-Wohngebäudeversicherung deckt Glasschäden meist nur ab, wenn sie durch anerkannte Sturm- (ab Windstärke 8) oder Hagelereignisse entstanden sind. Für sonstigen Glasbruch – etwa durch Astwurf, Materialermüdung oder Unfälle – brauchen Sie eine separate Glasversicherung, die je nach Anbieter meist 20 bis 80 € im Jahr kostet.
Was kostet die Anpassung der Wohngebäudeversicherung durch den Wintergarten?
Die Beitragserhöhung hängt von Gebäudewert, Wohnfläche und Tarif ab; eine belastbare Pauschalzahl gibt es nicht. Lassen Sie sich die neue Prämie vom Versicherer vorab ausrechnen. Ohne Anpassung droht dagegen im Schadenfall eine anteilige Kürzung wegen Unterversicherung – bei jedem Schaden am Gebäude, nicht nur am Wintergarten.
Brauche ich für einen Wintergarten eine Elementarschadenversicherung?
Empfehlenswert ist sie fast immer, besonders bei bodennahen Wintergärten mit direktem Terrassenanschluss. Elementarschäden wie Starkregen, Rückstau oder Überschwemmung sind in den meisten Basis-Wohngebäudeversicherungen nicht automatisch enthalten und müssen als Zusatzbaustein aktiv eingeschlossen werden.
Muss ich auch eine Terrassenüberdachung der Versicherung melden?
Ja. Auch wenn eine Terrassenüberdachung meist seitlich offen ist, gilt sie als wertsteigernde bauliche Maßnahme, sobald sie fest mit dem Gebäude verbunden ist. Die Werterhöhung fällt meist geringer aus als bei einem vollverglasten Wintergarten, meldepflichtig ist sie trotzdem.
Reicht meine private Haftpflicht während der Bauphase aus?
Bei kleineren Bauvorhaben wie einem Wintergarten ist das Risiko häufig bereits über die bestehende private Haftpflichtversicherung mitversichert. Lassen Sie sich das vor Baubeginn schriftlich von Ihrem Versicherer bestätigen. Bei größeren Vorhaben oder wenn Helfer unentgeltlich mitarbeiten, sind eine separate Bauherrenhaftpflicht und eine Bauhelferversicherung sinnvoll.
Muss ich auch die Hausratversicherung wegen des Wintergartens anpassen?
Wenn Sie den Wintergarten mit Möbeln, Elektronik oder anderen beweglichen Wertgegenständen ausstatten, sollten Sie die Versicherungssumme Ihrer Hausratpolice überprüfen. Bei einem hochwertig möblierten Wohnwintergarten kommen schnell mehrere Tausend Euro an zusätzlichem Hausratwert zusammen, die ohne Anpassung im Schadenfall nicht vollständig abgesichert sind.
Fazit: Der Griff zum Telefon spart im Ernstfall mehrere Tausend Euro
Ein Wintergarten ist eine der schönsten Investitionen, die Sie in Ihr Zuhause stecken können – aber er bleibt eine bauliche Werterhöhung, die Ihre Versicherung kennen muss. Das konstruierte Rechenbeispiel mit 3.000 € Eigenanteil nach einem eigentlich versicherten Sturmschaden zeigt, wie teuer eine unterlassene Meldung werden kann. Die Lösung ist unkompliziert: ein Anruf bei Ihrer Wohngebäudeversicherung nach der Bauabnahme, eine Prüfung von Glas- und Elementarschadenschutz, ein Blick auf die Hausratsumme. Nehmen Sie sich diese eine Stunde – sie schützt Ihre gesamte Investition.
Wenn Sie noch in der Planungsphase sind: Nutzen Sie unseren Kostencheck, um passende Wintergarten-Fachbetriebe in Ihrer Region zu finden, die auch bei Fragen zur Bauabnahme und Versicherungsdokumentation unterstützen können. Mehr zu den rechtlichen Grundlagen vor dem Bau lesen Sie in unserem Ratgeber zur Wintergarten Baugenehmigung, und wer noch am Anfang der Planung steht, findet im Artikel Wintergarten anbauen den kompletten Ablauf von der Idee bis zur Fertigstellung. Einen Überblick über typische Baukosten gibt unser Ratgeber Wintergarten Kosten pro qm.
Genehmigungspflicht, Freigrenzen je Bundesland, Grenzabstand, Nachbarzustimmung, Versicherung.
Passt außerdem zu: Pflege & Sanierung
Bereit für den nächsten Schritt?
Bis zu 3 geprüfte Fachbetriebe aus deiner Region planen deinen Wintergarten und nennen dir einen Preis. Kostenlos und unverbindlich.
Angebote anfragen →100 % kostenlos & unverbindlich · herstellerunabhängig
Vermittelt über unseren Partner AroundHome
- Service-Champion 2025 · Platz 1
- Deutscher Service-Preis 2025
- TÜV-geprüft · Note 1,8